Edición 208 - Sostenibilidad y Responsabilidad Social Empresarial 2025
Tendencias: doble materialidad y obligatoriedad del reporte de sostenibilidad

Por: Sofía Suárez Correa, asociada de Holland & Knight
En materia de sostenibilidad corporativa, ha cobrado especial relevancia el concepto de doble materialidad, entendido como una evaluación bidireccional de una organización respecto del medio ambiente y la sociedad, aplicando de manera simultánea y complementaria los criterios de materialidad de impacto, referente a cómo las operaciones de la organización impactan su entorno; y el criterio de materialidad financiera, que hace referencia a cómo los factores externos ESG (Environmental, Social and Governance) pueden impactar el valor económico de la organización.
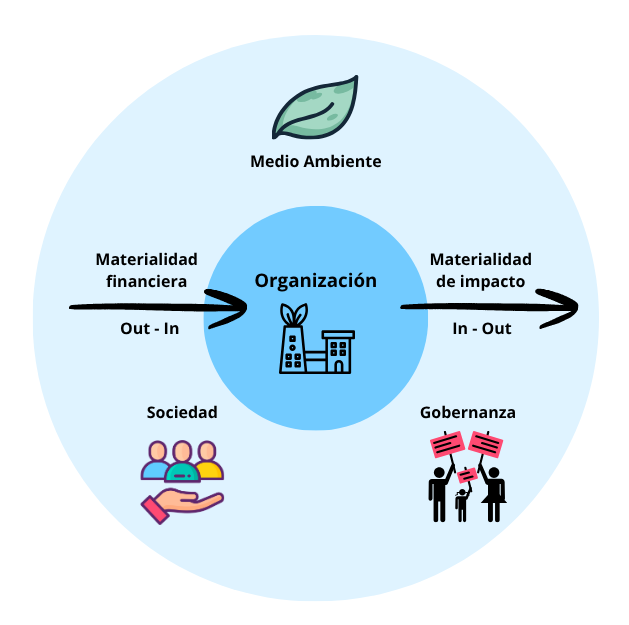
Imagen de elaboración propia de Holland & Knight
Partiendo de la utilidad del criterio de la doble materialidad, la Unión Europea (UE), mediante la Directiva UE 2022/2464[1], previó la obligatoriedad del análisis de doble materialidad en el reporte de información de sostenibilidad, estableciendo también la aplicación de los criterios ESRS (European Sustainability Reporting Standards), que establecen el reporte de información (in-out / out-in) en materia ESG.
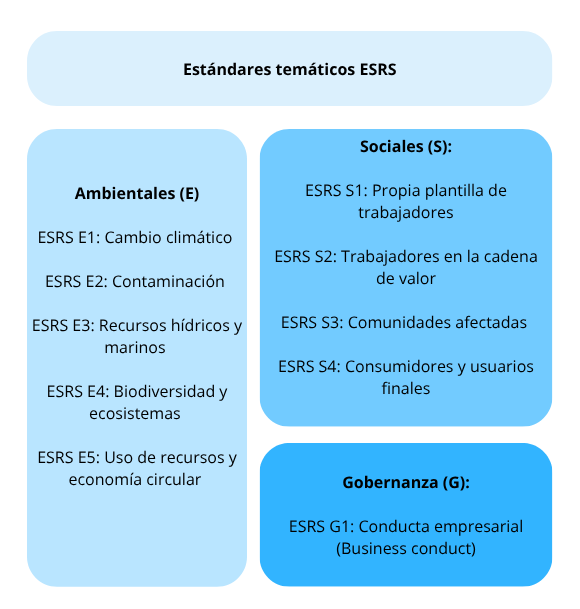
Imagen de elaboración propia de Holland & Knight
Previo a su expedición, en la UE solamente aquellas empresas de más de 500 empleados debían cumplir con el reporte en materia de ESG, sin que estuviera prevista la aplicación del criterio de doble materialidad, ni los criterios ESRS. Sin embargo, la agenda de la Directiva UE 2022/2464 prevé que para el 2028 todas las empresas de más de 250 empleados, las PYMES cotizadas en el mercado de la UE y algunas empresas extranjeras que cumplan con ciertos requisitos, deban cumplir con el reporte de información en materia de sostenibilidad allí previsto.
En ese sentido, la UE ha marcado una tendencia vanguardista en materia de sostenibilidad corporativa, tomando distancia de la naturaleza voluntaria de los reportes, que hasta ahora prima en otras jurisdicciones, incluyendo a Colombia.
En Colombia, en virtud de la Circular Externa 100-000010 de 2023[2], la Superintendencia de Sociedades comenzó a exigir la presentación de un reporte de sostenibilidad a las empresas que se muestran a continuación, con el ánimo de que “ (…) las Entidades Empresariales puedan reportar de una manera estandarizada el impacto que generan en el desarrollo de su objeto social en las diferentes áreas de la sostenibilidad (…)”.
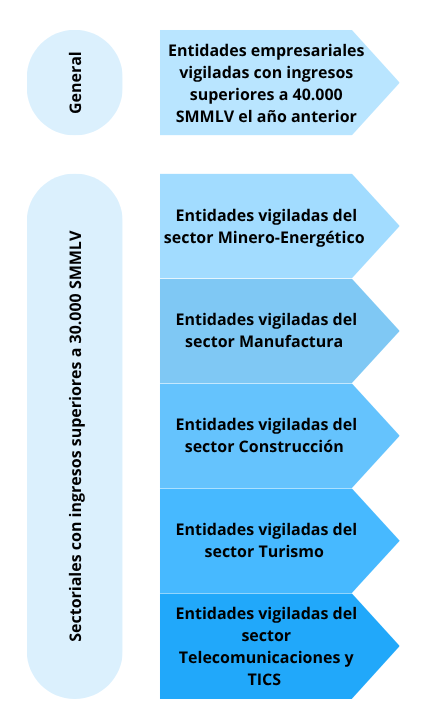
Imagen de elaboración propia de Holland & Knight
Sin perjuicio de lo anterior, en Colombia a la fecha no existe una obligación legal general para todas las organizaciones que exija el reporte de información de sostenibilidad y mucho menos que prevea la aplicación del criterio de la doble materialidad en la cotidianidad. Sin embargo, es cada vez más usual que las organizaciones no obligadas reporten esta información de manera voluntaria, con el objetivo de generar una imagen positiva ante la ciudadanía y generar confianza en sus stakeholders.
Considerando la creciente necesidad de avanzar hacia una economía más sostenible y teniendo en cuenta el fenómeno de la globalización, donde las tendencias de las economías más fuertes se expanden rápidamente, Colombia podría seguir la tendencia de adoptar un sistema obligatorio de reporte en materia de sostenibilidad, basado en el principio de la doble materialidad.
En este contexto y reconociendo los beneficios que conlleva esta práctica, tanto por su carácter responsable como por la confianza que genera en los stakeholders, es recomendable que las organizaciones comiencen a implementarla de manera progresiva. Con ello, no solo aportarán a la construcción de un desarrollo sostenible, sino que también se prepararán para potenciales avances en el ámbito regulatorio.
[1] Agencia Estatal Boletín Oficial del Estado. Directiva (UE) 2022/2464 del Parlamento Europeo y del Consejo de 14 de diciembre de 2022 por la que se modifican el Reglamento (UE) n.º 537/2014, la Directiva 2004/109/CE, la Directiva 2006/43/CE y la Directiva 2013/34/UE, por lo que respecta a la presentación de información sobre sostenibilidad por parte de las empresas. Disponible en: https://www.boe.es/buscar/doc.php?id=DOUE-L-2022-81871.
[2] Superintendencia de Sociedades. Circular Externa 100-000010 de 2023 que incorpora el Capítulo XV – Recomendaciones administrativas para la presentación del informe de sostenibilidad– a la Circular Básica Jurídica. Disponible en: https://www.supersociedades.gov.co/documents/107391/6026893/Circular%20Externa%20100-000010%20de%2021%20de%20noviembre%20de%202023.pdf/24dc3313-73cb-7330-8141-55d0002fc79d?t=1743207447521.
Agosto 2025